Une auréole au plafond, un parquet qui se soulève, une cloison humide : un dégât des eaux peut être bien réel sans qu’aucune canalisation ne goutte sous vos yeux. Pour l’assurance, l’enjeu consiste à distinguer les dommages constatés, leur origine encore inconnue et les garanties mobilisables, grâce à des pièces datées et cohérentes plutôt qu’à une explication improvisée.
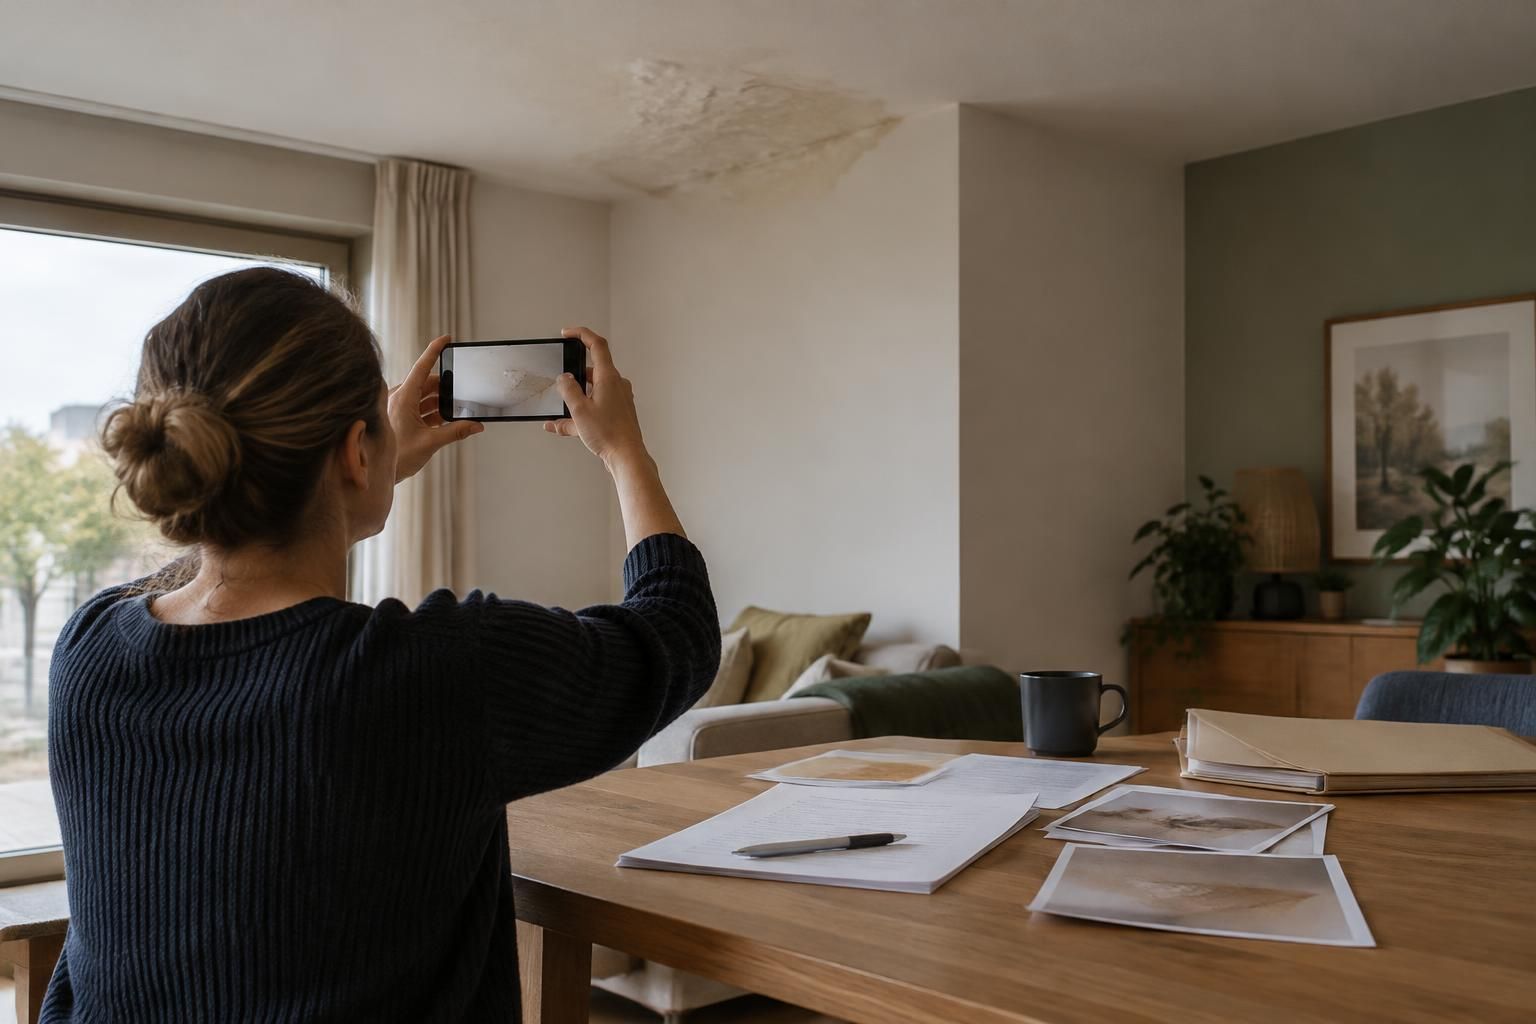
Il n’est pas nécessaire d’attendre de localiser la fuite pour déclarer le sinistre. Photographies, justificatifs des biens touchés, échanges avec les personnes concernées et investigations techniques constituent progressivement le dossier ; prenons le cas de Camille, locataire d’un appartement dont le plafond du séjour présente une tache après plusieurs jours d’absence.
Déclaration de sinistre sans fuite visible : les premiers justificatifs à transmettre
Lorsque Camille découvre cette marque brunâtre, son premier réflexe est d’alerter son assureur, même si le voisin du dessus ne constate rien d’anormal. La déclaration de sinistre doit décrire des faits observables, sans présenter une hypothèse comme une certitude.
Elle indique donc la date de découverte, les pièces concernées, l’apparence des traces et les premières mesures prises. Écrire « humidité au plafond du séjour, origine non identifiée » est plus rigoureux qu’affirmer « fuite chez le voisin » sans vérification : cette précision évite d’orienter prématurément les investigations.
Quel délai respecter pour déclarer un dégât des eaux à l’assurance ?
Le délai prévu au contrat pour déclarer un sinistre de cette nature ne peut pas être inférieur à cinq jours ouvrés à compter du moment où l’assuré en a connaissance. Consultez vos conditions contractuelles et transmettez rapidement une première déclaration, quitte à compléter les justificatifs ensuite.
Un dossier technique incomplet n’empêche donc pas de signaler l’événement. À l’inverse, attendre plusieurs semaines pour obtenir le diagnostic d’un artisan peut compliquer la chronologie et retarder l’organisation des vérifications nécessaires.
Utilisez de préférence un canal permettant de conserver une preuve : espace personnel, courriel accepté par la compagnie ou courrier. Gardez l’accusé de réception, la copie du formulaire envoyé et le numéro de dossier attribué ; un appel téléphonique reste utile, mais un récapitulatif écrit facilite le suivi.
Quelles informations joindre à la première déclaration de dégât des eaux ?
Les premières pièces servent à identifier le logement, le contrat et l’étendue apparente du problème. Camille prépare un ensemble simple, sans attendre de connaître le montant définitif de chaque remise en état.
- Le numéro de contrat, les coordonnées de l’assuré et l’adresse précise du logement touché.
- La date de découverte et, si elle est différente et connue, la période probable de survenue.
- Une description des surfaces et objets atteints, accompagnée de premières images.
- Les coordonnées du propriétaire, du syndic ou du voisin potentiellement concerné.
- Les justificatifs des mesures conservatoires déjà engagées et leurs éventuels frais.
- La mention explicite que l’origine reste à déterminer lorsqu’aucune fuite n’est visible.
Le justificatif de propriété ou de location peut être demandé pour préciser votre qualité et les responsabilités à examiner. Un bail, une attestation de propriété ou une pièce équivalente répondra à cette demande selon votre situation ; transmettez seulement les documents utiles, en évitant les informations personnelles sans rapport avec le dossier.
Si les traces sont découvertes au retour d’un déplacement, distinguez bien la date du départ de celle de la découverte. Les éventuelles obligations liées à une absence dépendent du contrat : consulter les points de vigilance concernant l’assurance habitation pendant les vacances aide à repérer les clauses à vérifier, notamment celles relatives à la fermeture de l’arrivée d’eau.
Camille joint ainsi son bail, quelques vues du séjour et un message précisant qu’elle a prévenu son bailleur. Elle ne chiffre pas encore les travaux et ne désigne aucun responsable : la première transmission doit ouvrir l’instruction du dossier, pas résoudre à elle seule l’origine du dommage.
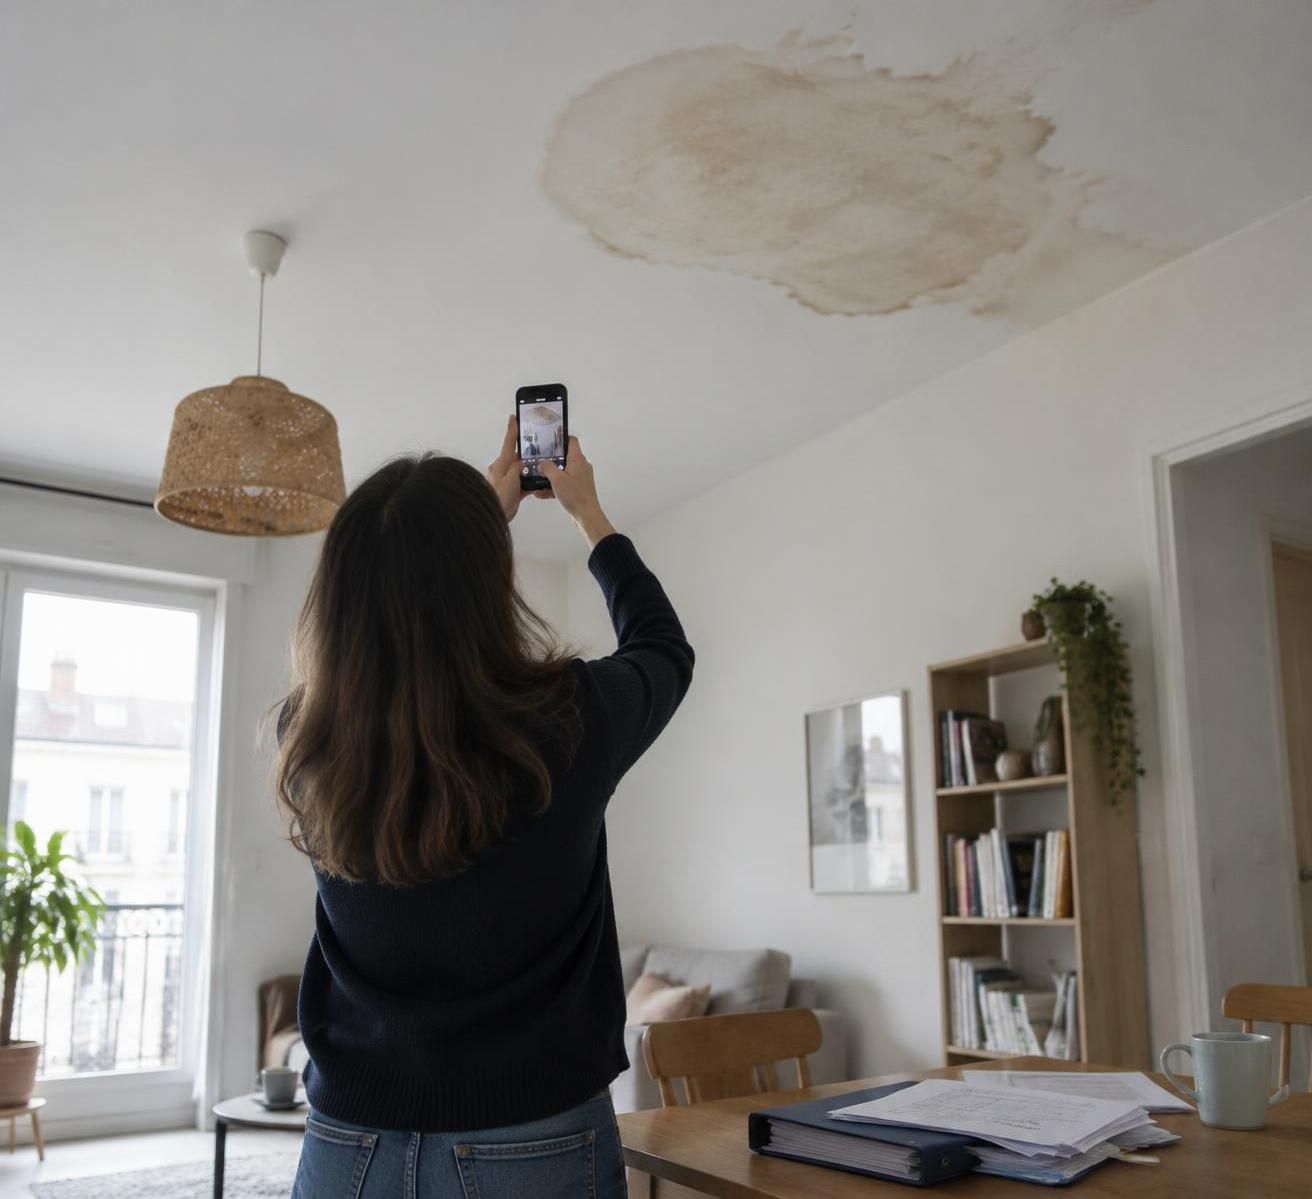
Photographies des dommages et preuves matérielles : documenter ce que l’assurance doit constater
Une trace d’humidité évolue : elle peut pâlir après séchage, s’étendre après une pluie ou se déplacer le long d’un matériau. Les photographies des dommages doivent donc montrer leur emplacement, leur ampleur et leur évolution, plutôt qu’une simple tache cadrée de très près.
Camille réalise une vue générale du séjour, un cadrage intermédiaire du plafond et plusieurs détails de la peinture cloquée. Elle conserve les fichiers originaux, car leurs informations de prise de vue peuvent aider à reconstituer la chronologie, sans constituer à elles seules une preuve incontestable de l’origine.
Comment photographier un dégât des eaux sans fuite apparente ?
Procédez pièce par pièce et utilisez un repère de dimension lorsque cela peut se faire sans danger. Une règle placée à proximité d’une plinthe gonflée permet, par exemple, de comprendre l’étendue du phénomène ; pour un plafond, restez au sol plutôt que de prendre un risque sur un meuble.
Une courte vidéo peut compléter les clichés si elle montre un écoulement intermittent ou plusieurs zones reliées. Elle ne remplace pas les images fixes, plus faciles à comparer et à joindre à un échange, mais apporte parfois un contexte utile au gestionnaire.
Tenez parallèlement un journal succinct : date, pièce concernée, aspect observé, météo éventuelle et actions entreprises. Si l’auréole réapparaît après chaque épisode pluvieux, cette répétition constitue un indice à transmettre au professionnel, non la preuve définitive d’un défaut de toiture.
La présence de moisissures appelle aussi une documentation prudente. Photographiez-les avant nettoyage lorsque cela est possible, sans vous exposer inutilement ; leur aspect ne suffit pas à distinguer une infiltration, une condensation persistante ou un défaut de ventilation, dont le traitement assurantiel peut différer.
Quels objets et matériaux conserver pour justifier les dommages ?
Ne jetez pas les biens détériorés avant les consignes de l’assureur, sauf nécessité sanitaire ou de sécurité. Si une élimination s’impose, prévenez-le lorsque cela est possible, multipliez les photographies et conservez les justificatifs d’enlèvement ou une attestation descriptive du professionnel intervenu.
Cette précaution concerne aussi les éléments déposés pendant une intervention : morceau de revêtement, plinthe, panneau de meuble ou portion de canalisation. Leur conservation doit rester raisonnable et sûre ; demandez à l’artisan ce qui peut utilement être gardé pour une éventuelle expertise.
Pour un meuble endommagé, photographiez également l’ensemble, les parties atteintes et l’étiquette du fabricant si elle existe. Un cliché montrant seulement une planche gondolée renseigne peu sur la nature du mobilier, sa qualité ou la possibilité de le réparer.
Dans le séjour de Camille, une bibliothèque présente un panneau inférieur déformé. Elle la vide pour protéger les livres, photographie les dégâts, puis garde le meuble accessible : elle réduit ainsi l’aggravation sans faire disparaître les éléments nécessaires à l’évaluation.
Les mesures conservatoires doivent toujours être distinguées d’une réfection définitive. Éponger, déplacer un tapis ou sécuriser une zone répond à l’urgence ; repeindre immédiatement tout le plafond risque en revanche de masquer les traces avant qu’elles aient été examinées.
Une preuve visuelle utile relie un dommage précis à un lieu, à une date et à un bien identifiable. Ce socle facilite ensuite le travail technique chargé d’expliquer pourquoi l’eau est apparue.
Rapport de recherche de fuite : prouver l’origine quand aucune fuite n’est visible
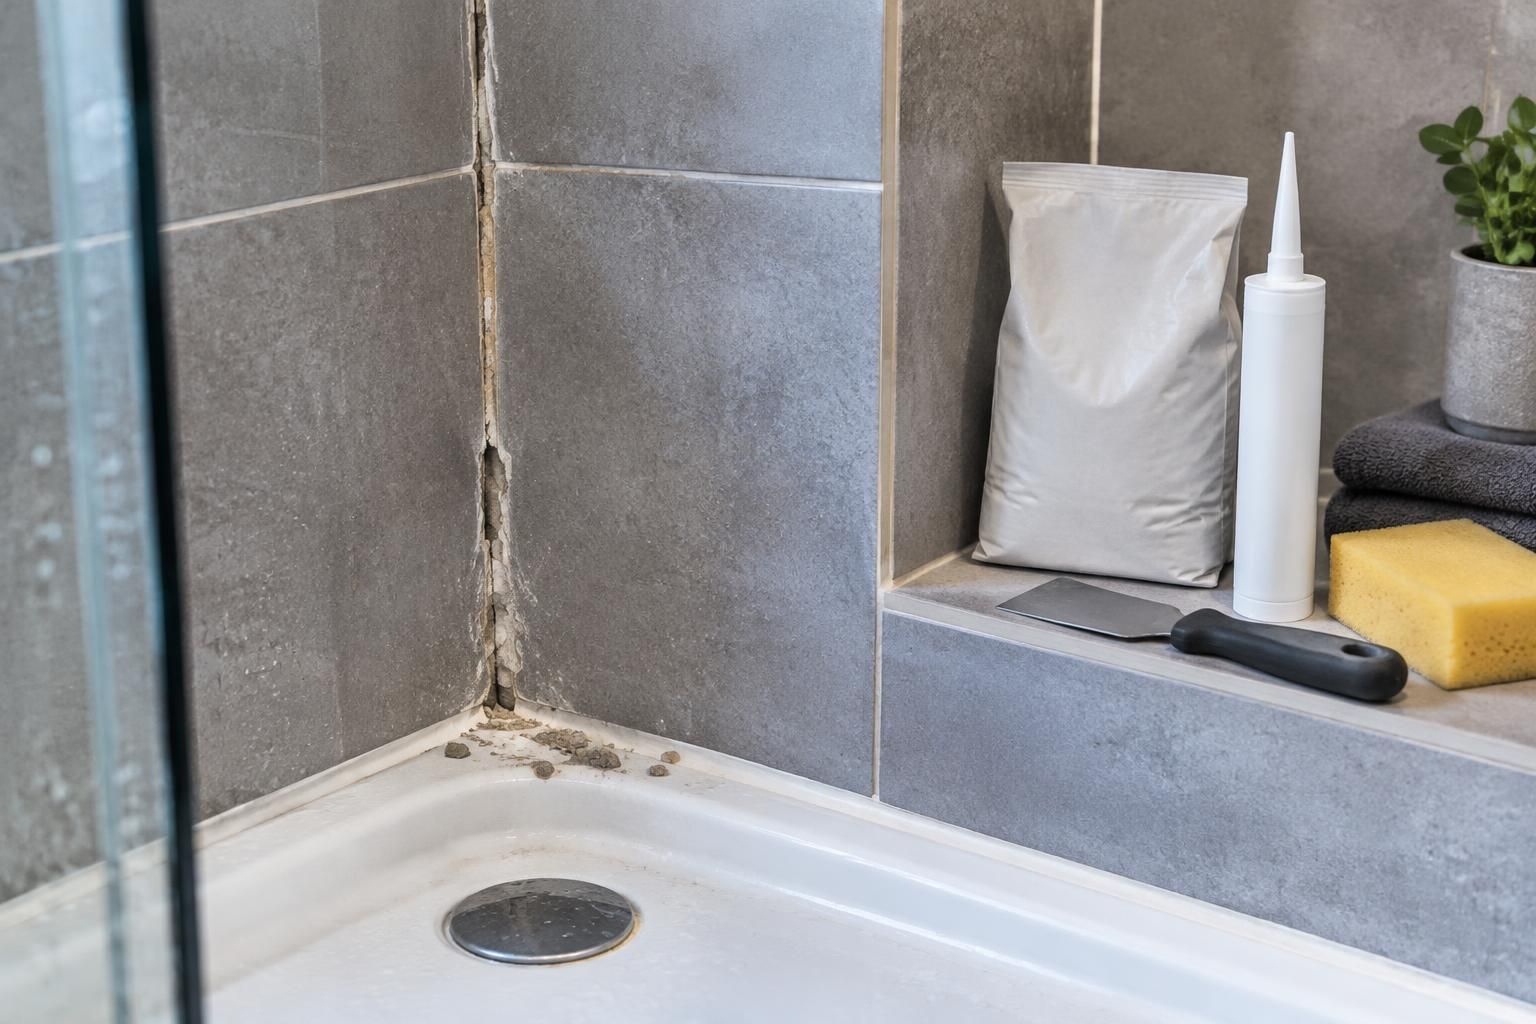
Une canalisation encastrée, un joint de douche défectueux, une infiltration en façade ou un équipement collectif peuvent provoquer des traces loin du point d’entrée de l’eau. L’absence d’écoulement visible ne permet donc ni d’écarter un sinistre ni d’en identifier la cause.
Chez Camille, le plafond se trouve sous la salle de bains voisine, mais cette coïncidence ne démontre aucune responsabilité. Une investigation méthodique doit départager les hypothèses avant d’engager des travaux ciblés ou d’attribuer les frais à une personne.
Que doit contenir le rapport de recherche de fuite pour l’assurance ?
Le rapport de recherche de fuite gagne à préciser la date, l’adresse, les zones inspectées, les méthodes utilisées et les observations recueillies. Il doit surtout distinguer une origine effectivement localisée d’une simple présomption, avec les limites éventuelles de l’intervention.
Selon la configuration, le professionnel peut utiliser des mesures d’humidité, une caméra thermique, un test de mise en pression, un colorant ou une inspection ciblée. Aucun procédé ne répond à toutes les situations : une image thermique révèle des écarts de température, mais ne prouve pas systématiquement la présence d’une canalisation percée.
Demandez un compte rendu écrit plutôt qu’une explication uniquement orale. La formule « fuite probable à proximité de la douche » n’a pas la même portée qu’une observation décrivant un passage d’eau reproduit lors d’un essai, photographies et localisation à l’appui.
Avant de commander une prestation coûteuse ou destructive, contactez votre assureur pour connaître les modalités de prise en charge et l’organisation prévue. En copropriété, le syndic peut devoir intervenir si une partie commune est suspectée ; les conventions entre compagnies peuvent organiser la gestion, sans supprimer la nécessité de vérifier les garanties applicables.
Relevés de consommation d’eau : un indice utile, mais pas une preuve universelle
Les relevés de consommation d’eau permettent parfois d’étayer l’existence d’une perte sur une alimentation privative. Comparez plusieurs périodes comparables et signalez les changements d’occupation, car une hausse peut aussi s’expliquer par des usages différents ou un relevé antérieur estimé.
À l’inverse, une consommation stable n’exclut pas une infiltration. L’eau de pluie, un défaut d’étanchéité autour d’une douche ou une fuite sur une installation collective ne provoquent pas nécessairement de variation sur le compteur individuel du logement touché.
Un test du compteur, tous les points de puisage fermés, peut fournir une indication complémentaire s’il est réalisable dans de bonnes conditions. Il ne remplace pas le diagnostic et ne justifie jamais de manipuler une installation inaccessible ou dangereuse.
Dans notre exemple, aucune anomalie n’apparaît sur les factures d’eau de Camille. Le technicien constate finalement un passage d’eau lors de l’utilisation de la douche située au-dessus : ce sont les essais et leur traçabilité, et non les seules consommations, qui permettent d’avancer.
Conservez également la facture d’intervention et, si une réparation est réalisée, son descriptif précis. La recherche, la réparation de la cause et la remise en état des dommages sont trois postes distincts, dont la couverture peut différer selon le contrat et les circonstances.
Si la première visite ne localise rien, transmettez malgré tout le compte rendu : il précise ce qui a été vérifié et ce qui reste à examiner. Un résultat négatif documenté évite de recommencer inutilement les mêmes tests et prépare une investigation mieux ciblée.
Constat amiable dégât des eaux et échanges avec le voisin ou le syndic : établir les faits
Dès que plusieurs logements ou des parties communes sont concernés, la circulation des informations devient aussi importante que leur contenu. Le constat amiable dégât des eaux permet de rassembler les coordonnées, les assureurs, les locaux touchés et les circonstances connues dans un document partagé.
Son intérêt est pratique : il facilite le rapprochement des dossiers sans obliger les occupants à mener eux-mêmes une enquête technique. Il n’est toutefois pas indispensable pour effectuer la déclaration initiale ; l’absence de signature d’un tiers ne doit pas bloquer votre démarche.
Comment remplir un constat amiable si l’origine reste inconnue ?
Renseignez les rubriques correspondant aux faits établis et indiquez clairement que la provenance est indéterminée lorsque c’est le cas. Ne cochez pas une cause supposée uniquement pour compléter toutes les cases, et vérifiez que le croquis éventuel distingue les traces observées des équipements seulement suspectés.
La signature ne doit pas être présentée comme un aveu automatique de responsabilité. Chaque personne doit pouvoir lire le document, demander une correction et conserver une copie conforme à ce qu’elle a signé.
Camille et son voisin mentionnent ainsi une humidité au plafond et la présence d’une salle de bains à l’étage supérieur. Ils attendent les résultats des essais pour compléter les informations techniques, plutôt que de transformer une proximité géographique en certitude.
Si le voisin refuse de participer, Camille transmet sa propre description à sa compagnie, avec ses coordonnées si elle les connaît et les messages déjà envoyés. Elle signale le refus sobrement, sans accusation : le traitement du dossier repose sur des éléments vérifiables, pas sur le ton des échanges.
Quels échanges avec le syndic ou le voisin conserver ?
Les échanges avec le syndic ou le voisin servent à établir la date du signalement, les démarches entreprises et les possibilités d’accès aux lieux. Conservez les courriels, les messages utiles, les comptes rendus de rendez-vous et les confirmations d’intervention, en privilégiant un classement chronologique.
Après un appel, un message bref peut fixer les points convenus : « Nous confirmons la visite du professionnel mardi matin pour examiner les traces signalées vendredi. » Cette pratique réduit les malentendus et montre que vous avez facilité les vérifications nécessaires.
Lorsque le logement est loué, prévenez également le propriétaire ou son mandataire. L’assureur du locataire, celui du bailleur et celui de l’immeuble peuvent avoir des rôles différents selon les biens atteints, l’origine retenue et les règles de gestion applicables.
Le syndic peut détenir des informations déterminantes : signalement similaire dans un autre appartement, travaux récents sur une colonne ou intervention sur la toiture. Demandez les éléments utiles à votre situation, sans exiger des documents personnels concernant d’autres occupants.
Un appartement temporairement inoccupé soulève parfois des questions d’accès et de surveillance. Pour préparer ces situations, les précautions d’assurance à vérifier avant une absence complètent utilement la lecture du contrat ; elles ne permettent cependant pas de déduire automatiquement qu’un événement sera couvert ou exclu.
Conservez enfin une chronologie commune, même simple : découverte, signalement, rendez-vous, essais et réparation. Un dossier relationnel solide ne cherche pas à désigner un coupable : il montre qui a été informé, quand, et quelles actions ont réellement été engagées.
Factures, devis et rapport d’expertise : justifier le montant de l’indemnisation
Une fois les dommages documentés, il faut établir leur valeur et le coût d’une remise en état adaptée. Le montant demandé doit être relié à des biens identifiables et à des travaux justifiés, sans confondre réparation du sinistre et amélioration du logement.
Camille sépare donc trois ensembles : les éléments du bâtiment atteints, son mobilier personnel et les frais engagés pour limiter les conséquences. Ce classement aide le gestionnaire à comprendre chaque poste et à demander les compléments réellement nécessaires.
Factures des biens endommagés : quelles preuves fournir sans ticket d’achat ?
Les factures des biens endommagés renseignent sur le modèle, la date d’acquisition et le prix payé. Elles constituent des pièces utiles, mais leur absence ne signifie pas automatiquement qu’aucune justification n’est possible.
Recherchez une confirmation de commande, un duplicata auprès du vendeur, une garantie, une photographie antérieure ou un relevé bancaire associé à d’autres éléments. Un débit isolé prouve rarement quel objet a été acheté ; plusieurs indices concordants peuvent néanmoins étayer la demande.
Pour chaque article, indiquez sa désignation, son ancienneté approximative, son état avant l’événement et le dommage observé. La bibliothèque de Camille n’est pas évaluée comme neuve simplement parce qu’un modèle actuel coûte davantage : les règles de vétusté et les éventuelles garanties de rééquipement dépendent du contrat.
Devis de réparation : distinguer les travaux et les garanties
Un devis de réparation exploitable détaille les surfaces, la préparation des supports, les matériaux, la main-d’œuvre et les taxes. Une ligne unique « réfection après dégât des eaux » permet difficilement de vérifier si les travaux répondent aux dégradations constatées.
Demandez aussi que les prestations étrangères au sinistre soient séparées. Repeindre une pièce pour retrouver une finition homogène peut nécessiter une discussion technique ; changer simultanément un revêtement intact pour un modèle plus haut de gamme relève d’un autre objectif.
| Pièce justificative | Ce qu’elle permet d’établir | Vigilance utile |
|---|---|---|
| Facture d’achat | Identification, prix et ancienneté du bien | Joindre une preuve de sa détérioration |
| Devis détaillé | Nature et coût prévisionnel des travaux | Séparer réfection et amélioration |
| Facture d’intervention urgente | Dépense réellement engagée | Préciser le motif et les opérations effectuées |
| Rapport technique | Origine recherchée ou constatée | Lire les réserves et limites des essais |
| Évaluation de l’expert | Analyse des dommages et chiffrage retenu | Vérifier les postes, surfaces et vétustés |
Rapport d’expertise : vérifier les éléments retenus avant la remise en état
Lorsqu’une expertise est organisée, préparez les documents par thème et rendez accessibles les zones concernées. Le rapport d’expertise apporte une analyse technique et un chiffrage ; la décision de garantie et l’offre d’indemnisation doivent être rapprochées des dispositions contractuelles.
Demandez la communication du document ou des éléments motivant l’évaluation, puis signalez par écrit toute erreur précise : surface oubliée, meuble absent de l’inventaire ou ancienneté inexacte. Appuyez chaque observation sur une pièce plutôt que sur une contestation générale.
Avant la réfection définitive, faites vérifier que la cause est traitée et que le support est suffisamment sec. Le meilleur dossier relie chaque somme réclamée à un dommage démontré, une intervention nécessaire et une garantie examinée.
Peut-on déclarer un dégât des eaux sans connaître son origine ?
Oui. Déclarez les dommages dès leur découverte dans le délai contractuel, qui ne peut pas être inférieur à cinq jours ouvrés, et précisez que l’origine reste inconnue. Les résultats des investigations pourront être transmis ensuite.
Le constat amiable est-il obligatoire si le voisin refuse de signer ?
Non, son absence ne doit pas empêcher votre déclaration. Adressez à votre assureur votre description des faits, les photographies et les coordonnées des personnes concernées, en signalant les démarches déjà effectuées.
L’assurance rembourse-t-elle toujours la recherche de fuite ?
La prise en charge dépend du contrat, des circonstances et de l’organisation du dossier. Avant une intervention coûteuse ou destructive, demandez à l’assureur les modalités applicables ; la réparation de la cause peut relever de conditions différentes.
Comment justifier un meuble endommagé sans facture ?
Rassemblez des photographies antérieures, une confirmation de commande, un duplicata, une garantie ou un relevé bancaire complété par d’autres preuves. Précisez le modèle, l’ancienneté et l’état du meuble, puis conservez-le jusqu’aux consignes de l’assureur lorsque cela est possible.
Peut-on repeindre le plafond avant le passage de l’expert ?
Évitez les travaux définitifs susceptibles de masquer les traces avant les consignes de l’assureur. Prenez les mesures urgentes pour limiter les dommages, documentez-les et attendez que la cause soit traitée et le support suffisamment sec avant de refaire les finitions.